Bức tranh thị trường bất động sản khu công nghiệp Việt Nam
Dưới góc nhìn của Batdongsankhucongnghiep.vn, trải qua các chu kỳ sàng lọc kinh tế và biến động địa chính trị quốc tế, Bất động sản khu công nghiệp luôn giữ vững vị trí là xương sống vững chắc nhất của thị trường bất động sản và bất động sản công nghiệp Việt Nam. Phân khúc này không chỉ đơn thuần là nơi đặt nhà xưởng sản xuất thô, mà đang chuyển mình thành mắt xích chiến lược trong chuỗi cung ứng toàn cầu. Để đánh giá thực chất tiềm năng và rủi ro, thị trường cần được nhìn nhận từ lăng kính đa chiều: cung – cầu vi mô, dòng vốn FDI vĩ mô, biến số chính sách đất đai và áp lực hạ tầng công nghệ.
1. Bức tranh dữ liệu toàn cảnh: Cung, Cầu và Biên độ Tăng trưởng
– Quy mô hạ tầng công nghiệp của Việt Nam ghi nhận sự mở rộng liên tục nhưng bắt đầu có sự chọn lọc khắt khe hơn về chất lượng quy hoạch.
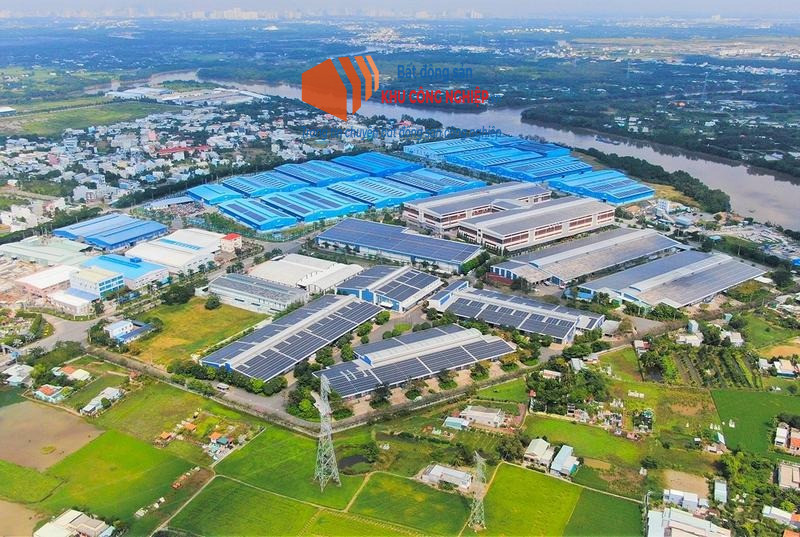
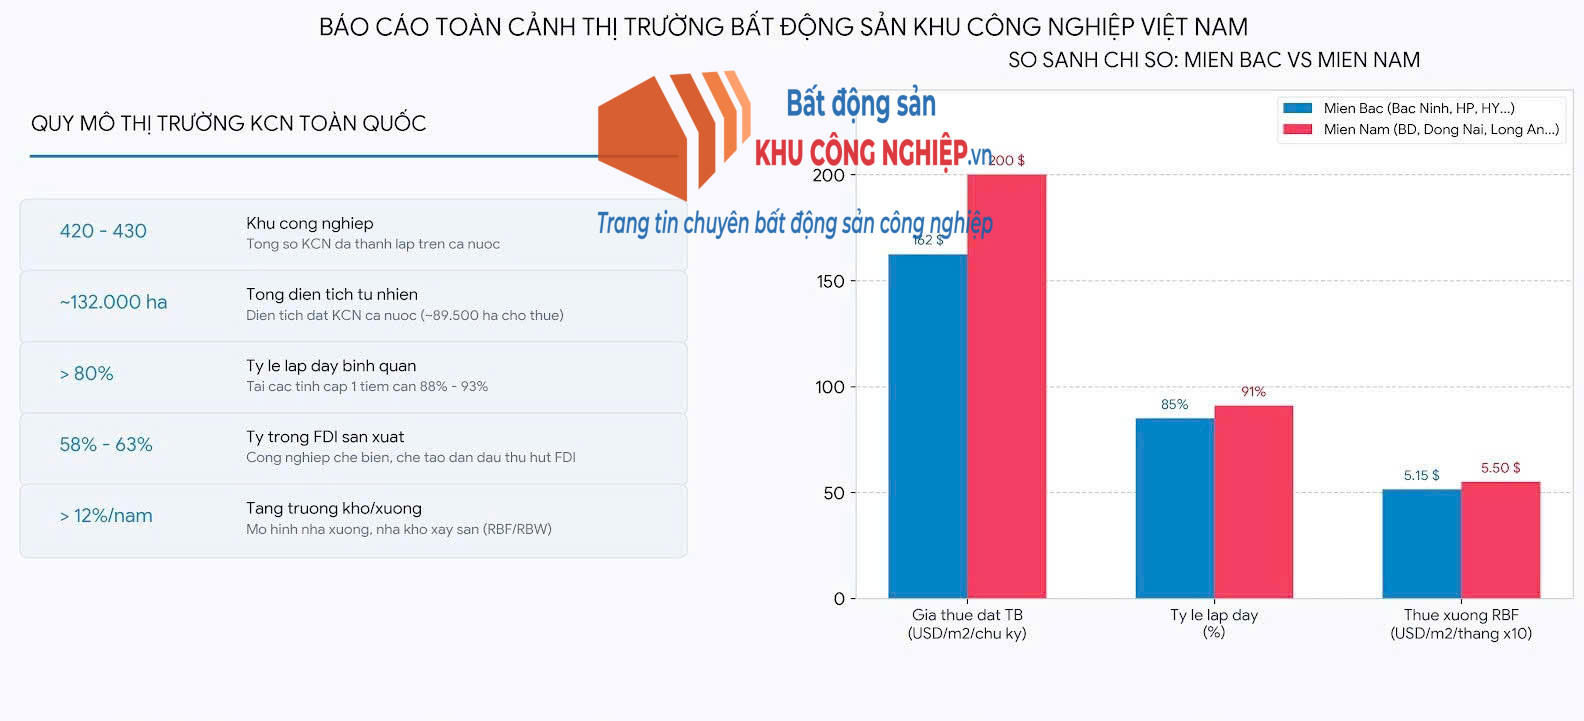
– Quy mô đất công nghiệp: Cả nước hiện có hơn 420-430 KCN được thành lập, tổng diện tích đất tự nhiên đạt xấp xỉ 132.000 ha. Trong đó, diện tích đất công nghiệp thực tế có thể cho thuê đạt khoảng 89.500 ha.
– Cơ cấu phân bổ vốn FDI: Ngành công nghiệp chế biến, chế tạo duy trì tỷ trọng áp đảo, luôn chiếm từ 58%-63% tổng vốn – FDI đăng ký vào Việt Nam hàng năm. Dòng vốn giải ngân thực tế ghi nhận mức tăng trưởng ổn định từ 7%-9%/năm, khẳng định cam kết đầu tư dài hạn của khối ngoại.
– Tỷ lệ lấp đầy tiếp tục neo ở ngưỡng cao trên toàn quốc (bình quân trên 80%). Tại các địa bàn công nghiệp trọng điểm cấp 1, tỷ lệ này vượt 88%-93%, tạo ra tình trạng khan hiếm quỹ đất sạch cục bộ.
2. Phân tích thị trường Bất động sản công nghiệp tại Miền Bắc và Miền Nam
Khi đặt hai đầu tàu công nghiệp Bắc-Nam lên bàn cân, sự khác biệt không chỉ nằm ở vị trí địa lý hay giá thuê, mà còn thể hiện rất rõ qua định hướng ngành nghề và chuỗi giá trị mà mỗi vùng thu hút. Dưới đây là phân tích chi tiết, dễ hiểu về bức tranh thực tế của hai miền:
a) Khu vực trọng điểm:
– Miền Bắc: Hình thành cụm liên kết chặt chẽ quanh Hà Nội gồm Bắc Ninh, Hải Phòng, Quảng Ninh, Hưng Yên và Hải Dương. Lợi thế cốt lõi là hạ tầng cao tốc kết nối thông suốt trực tiếp lên các cửa khẩu biên giới phía Bắc và cảng nước sâu Lạch Huyện.
– Miền Nam: Trục công nghiệp lâu đời và quy mô lớn nhất cả nước, bao gồm TP.HCM, Đồng Nai, Tây Ninh gắn liền với cụm cảng quốc tế Cái Mép – Thị Vải và dự án sân bay quốc tế Long Thành.
– Miền Trung: Trải dài chiến lược từ Thanh Hóa, Nghệ An, Hà Tĩnh đến Đà Nẵng, Quảng Nam (Chu Lai) và Quảng Ngãi (Dung Quất). Lợi thế cốt lõi là quỹ đất công nghiệp dồi dào, đường bờ biển dài gắn liền với chuỗi cảng biển nước sâu (Nghi Sơn, Vũng Áng, Tiên Sa, Dung Quất) cùng sự hoàn thiện nhanh chóng của tuyến đường bộ cao tốc Bắc – Nam phía Đông.
b) Mặt bằng giá thuê đất và nhà xưởng:
– Đất khu công nghiệp:
- Miền Bắc: Dao động từ 135 – 190 USD/m² cho cả chu kỳ thuê (50 năm). Tốc độ tăng giá khá nhanh, khoảng 6% – 9% mỗi năm do nhu cầu mở rộng quy mô sản xuất của khối công nghệ cao.
- Miền Nam: Tiếp tục dẫn đầu cả nước với mức 180 – 220 USD/m² cho mỗi chu kỳ thuê, tăng đều đặn 4% – 7% mỗi năm. Nguyên nhân là do các khu công nghiệp phía Nam đã hình thành sớm, quỹ đất trống ngày càng ít.
- Miền Trung: Dao động từ 80 – 120 USD/m² cho toàn chu kỳ thuê (riêng khu vực trung tâm Đà Nẵng có thể cao hơn). Đây là mức giá cực kỳ cạnh tranh, thấp hơn từ 30% – 50% so với hai đầu tàu Bắc – Nam, giúp nhà đầu tư tối ưu hóa chi phí vốn ban đầu.
– Nhà xưởng, nhà kho xây sẵn
- Miền Bắc: Khoảng 3,2 usd – 5,8 USD/m²/tháng.
- Miền Nam: Khoảng 3,0 usd – 5,8 USD/m²/tháng. Nhìn chung, giá thuê xưởng xây sẵn giữa hai miền khá tương đồng, miền Nam nhỉnh hơn đôi chút do nhu cầu kho bãi phục vụ thương mại điện tử rất lớn
- Miền Trung: Ở mức khoảng 2,5 – 4,5 USD/m²/tháng. Mức giá “mềm” này đặc biệt phù hợp cho các doanh nghiệp vệ tinh hoặc nhà đầu tư mới muốn thăm dò thị trường.
c) Tỷ lệ lấp đầy:
– Miền Bắc (83% – 87%): Tỷ lệ lấp đầy ở mức rất tốt nhưng nhà đầu tư vẫn còn nhiều lựa chọn mặt bằng sạch tại các tỉnh vệ tinh như Quảng Ninh, Hưng Yên hay Hải Dương.
– Miền Nam (89% – 93%): Thị trường gần như chạm ngưỡng bão hòa. Tại TP.HCM, tỷ lệ lấp đầy thực tế đã vượt 95%, khiến các doanh nghiệp FDI lớn vào sau buộc phải tìm kiếm quỹ đất ở các vùng xa hơn.
– Miền Trung (65% – 75%): Không gian phát triển và dư địa quỹ đất sạch còn rất lớn. Trong khi miền Bắc và miền Nam đang khan hiếm đất liền thửa, các tỉnh như Nghệ An, Quảng Trị, Quảng Nam, Quảng Ngãi đang trở thành “vùng trũng” hút dòng vốn nhờ khả năng bàn giao hàng trăm hecta đất sạch sẵn sàng cho các đại dự án.
d) Nhóm ngành dẫn dắt và Chuỗi giá trị:
Đây là điểm phân hóa rõ nét nhất giữa hai miền:
– Miền Bắc là “Thủ phủ” công nghệ cao và điện tử: Nhờ lợi thế sát cạnh Trung Quốc (thuận tiện nhập khẩu linh kiện qua đường bộ), miền Bắc hút trọn dòng vốn vào bán dẫn, vi mạch, linh kiện điện thoại, thiết bị điện tử và lắp ráp ô tô (tiêu biểu như Samsung, Foxconn, Amkor, Hana Micron).
– Miền Nam là Trung tâm Logistics, thương mại và sản xuất đa ngành: Nhờ hệ thống cảng biển lớn và thị trường tiêu dùng nội địa sầm uất, miền Nam dẫn đầu về logistics cảng, kho vận thương mại điện tử, dệt may – da giày cao cấp, chế biến gỗ, hóa chất và cơ khí chế tạo.
– Miền Trung là Công nghiệp nặng, cảng biển và năng lượng tái tạo: Khác biệt với nhóm ngành công nghệ cao (phía Bắc) và logistics tiêu dùng (phía Nam), miền Trung gắn chặt chuỗi giá trị với các dự án “mỏ neo” khổng lồ. Nổi bật là tổ hợp lọc hóa dầu (Nghi Sơn, Dung Quất), sản xuất thép (Vũng Áng, Dung Quất), cơ khí chế tạo và lắp ráp ô tô (THACO Chu Lai). Đồng thời, dải đất duyên hải này đang vươn lên thành trung tâm năng lượng xanh (điện gió, điện mặt trời) phục vụ xu hướng sản xuất bền vững (ESG) của toàn cầu.
3. Phân tích đa chiều: các động lực thúc đẩy
a) Động lực Vĩ mô và tái cấu trúc chuỗi cung ứng (China + 1)
– Việt Nam tiếp tục là điểm đến hưởng lợi hàng đầu từ chiến lược phòng ngừa rủi ro chuỗi cung ứng của các tập đoàn đa quốc gia. Lợi thế không chỉ nằm ở vị trí địa kinh tế chiến lược giáp biển Đông và sát vách công xưởng Trung Quốc, mà còn ở mạng lưới hơn 16 hiệp định thương mại tự do (FTA) đã có hiệu lực (CPTPP, EVFTA, RCEP…). Điều này tạo điều kiện cho hàng hóa sản xuất tại Việt Nam tiếp cận các thị trường lớn với mức thuế quan ưu đãi vượt trội.
b) Cú huých từ Làn sóng công nghệ cao và bán dẫn
– Thị trường đang chứng kiến sự chuyển dịch căn bản từ thu hút công nghiệp thâm dụng lao động (dệt may, lắp ráp giản đơn) sang công nghiệp bán dẫn, vi mạch và trí tuệ nhân tạo. Sự hiện diện mở rộng của Intel, Amkor, Hana Micron, cùng kế hoạch xây dựng chuỗi cung ứng của các đối tác sản xuất thiết bị điện tử toàn cầu đã định hình lại tiêu chuẩn hạ tầng KCN: đòi hỏi nguồn điện liên tục, cấp nước tinh khiết, xử lý chất thải tiêu chuẩn khắt khe và hệ thống viễn thông độ trễ thấp.
c) Đột phá mạng lưới hạ tầng giao thông
Giai đoạn này ghi nhận việc thông xe hàng loạt dự án hạ tầng giao thông quy mô lịch sử:
– Trục cao tốc Bắc – Nam dần khép kín toàn tuyến, rút ngắn thời gian vận chuyển hàng hóa nội địa.
– Dự án sân bay quốc tế Long Thành và hệ thống các đường vành đai (Vành đai 3, 4 vùng TP.HCM; Vành đai 4 vùng Thủ đô) mở rộng không gian kết nối giữa cảng biển, sân bay và các KCN vệ tinh.
d) Chuyển dịch mô hình và xu hướng
Sự dịch chuyển của thị trường do khan hiếm quỹ đất sạch và mức giá thuê cao ở các trung tâm công nghiệp đã kích hoạt làn sóng chuyển dịch mạnh mẽ:
– Tại phía Bắc: Dòng vốn lan tỏa rõ rệt sang Hưng Yên, Ninh Bình, Phú Thọ, Lạng Sơn.
– Tại phía Nam: Đồng Nai, Tây Ninh, Đồng Tháp, Lâm Đồng trở thành đích đến mới của các dự án công nghiệp quy mô lớn nhờ giá thuê đất thấp hơn từ 25% – 40% và chi phí nhân công hợp lý.
4. Những thách thức và rủi ro
Nhìn nhận một cách khách quan, thị trường BĐS KCN Việt Nam đang đối diện với nhiều rào cản nội tại cần tháo gỡ:
– Tắc nghẽn giải phóng mặt bằng và chi phí đền bù: Luật Đất đai mới đưa giá đất bồi thường sát với giá thị trường, khiến chi phí đầu tư ban đầu của các dự án KCN mới tăng lên đáng kể. Tiến độ bàn giao quỹ đất sạch tại nhiều địa phương bị đình trệ do vướng mắc thủ tục đền bù.
– An ninh năng lượng và hạ tầng kỹ thuật: Sự cố thiếu điện cục bộ tại một số KCN phía Bắc trong các đợt cao điểm nắng nóng trước đây đã đặt ra câu hỏi lớn về tính ổn định điện năng đối với ngành bán dẫn và trung tâm dữ liệu. Việc thương mại hóa cơ chế mua bán điện trực tiếp và đảm bảo nguồn điện xanh ổn định là bài toán sống còn.
– Chất lượng nguồn nhân lực kỹ thuật cao: Mặc dù chi phí lao động của Việt Nam còn hấp dẫn, tỷ lệ lao động qua đào tạo chuyên sâu trong các ngành công nghệ, tự động hóa, hóa chất và vi mạch còn thiếu hụt trầm trọng, hạn chế khả năng hấp thụ các dự án FDI có giá trị gia tăng cao.
– Tác động của Thuế tối thiểu toàn cầu: Khi các chính sách miễn giảm thuế TNDN truyền thống bị giảm bớt sức hút do quy định áp thuế tối thiểu 15%, Việt Nam buộc phải chuyển đổi cơ chế ưu đãi sang hỗ trợ chi phí hạ tầng, nghiên cứu phát triển (R&D) và chi phí đào tạo lao động để duy trì sức hút đầu tư.
5. Chiến lược và triển vọng dài hạn
– Thị trường bất động sản khu công nghiệp Việt Nam đang bước vào giai đoạn tái định vị từ phát triển theo diện rộng (thu hút số lượng nhà máy) sang phát triển theo chiều sâu (tối ưu hóa giá trị chuỗi cung ứng và công nghệ).
– Sự sàng lọc của chu kỳ mới sẽ phân hóa rõ rệt năng lực của các chủ đầu tư. Những doanh nghiệp có quỹ đất sạch lớn sẵn sàng bàn giao, sở hữu tiềm lực tài chính vững mạnh, năng lực triển khai hạ tầng chuẩn và khả năng cung cấp dịch vụ hành chính – vận hành “một cửa” sẽ tiếp tục thống lĩnh thị phần và dẫn dắt biên lợi nhuận của toàn ngành.
Batdongsankhucongnghiep.vn – Trang chuyên bất động sản khu công nghiệp !